Hoa hồng affiliate bị trừ 10%: ngưỡng miễn thuế không áp cho bạn
Ngưỡng doanh thu miễn thuế nay là 1 tỷ đồng một năm. Nhưng theo Cục Thuế, hoa hồng affiliate của người không đăng ký kinh doanh nằm ở nhóm không có ngưỡng đó.
Đính chính hai lần trong một ngày, ghi lại cả hai. Bản đầu của bài này đúng ở kết luận nhưng dẫn văn bản đã hết hiệu lực. Bản thứ hai, khi đi sửa, tôi sửa quá tay: dựa vào một bản tóm tắt của trang luật tư nhân, tôi kết luận rằng hoa hồng đại lý và môi giới đã chuyển hẳn sang nhóm thu nhập kinh doanh, và viết rằng luận điểm cũ đã bị lật.
Tra tiếp tới nguồn của cơ quan thuế thì kết luận cũ mới là đúng. Bản bạn đang đọc dựa trên hai nguồn gốc, không phải nguồn tóm tắt: câu trả lời của Cục Thuế đăng ngày 23/07/2026 trên Cổng Thông tin điện tử Chính phủ — tức sau khi luật mới có hiệu lực ba tuần, cho đúng câu hỏi này — và toàn văn Nghị định 253/2026/NĐ-CP tải từ cổng văn bản Chính phủ, mà tôi phải OCR mới đọc được vì bản đăng là ảnh scan. Cách làm đó ghi ở cuối bài.
Câu trả lời của cơ quan thuế: hai ngả, và bạn đang ở ngả nào
Cục Thuế chia đúng hai trường hợp, căn cứ Nghị định 253/2026/NĐ-CP:
| Bạn là | Hoa hồng được xếp vào | Điều khoản |
|---|---|---|
| Không đăng ký kinh doanh | Thu nhập có tính chất tiền lương, tiền công | Điều 8 khoản 2 điểm c |
| Có đăng ký kinh doanh | Doanh thu từ hoạt động kinh doanh | Điều 7 khoản 6 |
Nguyên văn phần quan trọng nhất, cho trường hợp thứ nhất: nếu bạn không đăng ký kinh doanh, không đăng ký thuế cho hoạt động tiếp thị liên kết, thì “tiền hoa hồng từ hoạt động tiếp thị liên kết trên Sàn TMĐT Shopee được xem là khoản thu nhập có tính chất tiền lương, tiền công”. Sàn có trách nhiệm khấu trừ và nộp thay thuế thu nhập cá nhân, và cuối năm bạn tổng hợp lại để quyết toán theo nhóm tiền lương, tiền công.
Phần lớn người làm affiliate ở ngả thứ nhất, vì không ai bắt bạn đăng ký kinh doanh để nhận hoa hồng.
Nguyên văn điều khoản, đọc thẳng từ nghị định
Tôi đã tải bản PDF có chữ ký số trên cổng Chính phủ và OCR toàn bộ 61 trang, nên phần dưới đây là chữ trong nghị định chứ không phải lời ai tóm tắt lại.
Điều 8 khoản 2 điểm c — điều khoản quyết định:
c) Tiền thù lao nhận được từ cung cấp dịch vụ của cá nhân không đăng ký kinh doanh, không đăng ký thuế cho hoạt động kinh doanh, kể cả có hay không có giấy phép hoặc chứng chỉ hành nghề;
Nó nằm trong khoản 2 của Điều 8, khoản mở đầu bằng “Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức”.
Điều 7 liệt kê sáu nhóm thu nhập từ kinh doanh, trong đó có khoản 3 “thu nhập từ hoạt động đại lý, kể cả đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp”, khoản 4 “thu nhập từ hoạt động môi giới theo quy định của pháp luật”, và khoản 6 — khoản mà Cục Thuế viện dẫn cho người có đăng ký — “thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số”.
Một điều đáng nói: nghị định không có chữ “tiếp thị liên kết” nào. Tôi tìm cả 61 trang, không thấy. Việc xếp hoa hồng affiliate vào điểm c khoản 2 Điều 8 là cơ quan thuế áp dụng điều khoản đó cho mô hình này, chứ không phải nghị định gọi tên nó. Đó chính là lý do câu trả lời ngày 23/07/2026 có giá trị: nó là chỗ duy nhất nối được văn bản với công việc bạn đang làm.
Vì sao ngưỡng miễn thuế không rơi vào bạn
Ngưỡng doanh thu miễn thuế mà mọi người nhắc — nay là 1 tỷ đồng một năm — là ngưỡng của thu nhập từ kinh doanh. Nó nằm ở ngả thứ hai của bảng trên.
Thu nhập tiền lương, tiền công không có ngưỡng doanh thu nào cả. Có 3 triệu hoa hồng trong năm thì vẫn bị khấu trừ ở mỗi lần chi trả đạt ngưỡng, không có chuyện “dưới 1 tỷ thì miễn”.
Ngưỡng miễn thuế không phải thứ tự nhiên rơi vào người làm affiliate. Nó là hệ quả của việc đăng ký kinh doanh — một lựa chọn, kèm nghĩa vụ kê khai riêng theo bậc doanh thu, chứ không phải quà tặng.
Bốn con số đã đổi trong năm 2026
Kết luận thì giữ nguyên, nhưng gần như mọi căn cứ bên dưới nó đã thay. Đây là chỗ bản đầu của bài này sai thật.
1. Thông tư 111/2013/TT-BTC không còn hiệu lực. Nó bị Thông tư 87/2026/TT-BTC (ban hành 30/6/2026, hiệu lực 01/7/2026) thay thế. Bài viết nào còn dẫn Thông tư 111/2013 như luật hiện hành — kể cả bản đầu của bài này — là đang dẫn văn bản đã chết. Nghị định 65/2013/NĐ-CP cũng đã được thay bằng Nghị định 253/2026/NĐ-CP.
Nguyên văn Điều 6 khoản 2, đọc từ bản thông tư đã ký:
Thông tư này thay thế Thông tư số 111/2013/TT-BTC ngày 15 tháng 8 năm 2013 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP của Chính phủ […]
Nhưng đây là chỗ rất dễ đi tìm nhầm. Thông tư 87/2026 thay thế trọn Thông tư 111/2013, trong khi bản thân nó chỉ dài 6 trang. Điều 1 của nó liệt kê đúng ba việc nó điều chỉnh: mức thu nhập để xác định người phụ thuộc, hồ sơ người phụ thuộc, và thuế với thu nhập từ chuyển nhượng chứng khoán phái sinh. Không một dòng nào về hoa hồng, thù lao, hay ngưỡng khấu trừ 10%.
Ai mở thông tư mới ra tìm ngưỡng khấu trừ sẽ không thấy gì, rồi dễ kết luận nhầm là quy định đã bị bỏ. Thực ra nó chuyển chỗ: nội dung cũ nằm rải trong thông tư nay được đưa lên thẳng nghị định. Đó là lý do mọi trích dẫn trong bài này trỏ tới Nghị định 253/2026 chứ không trỏ tới thông tư.
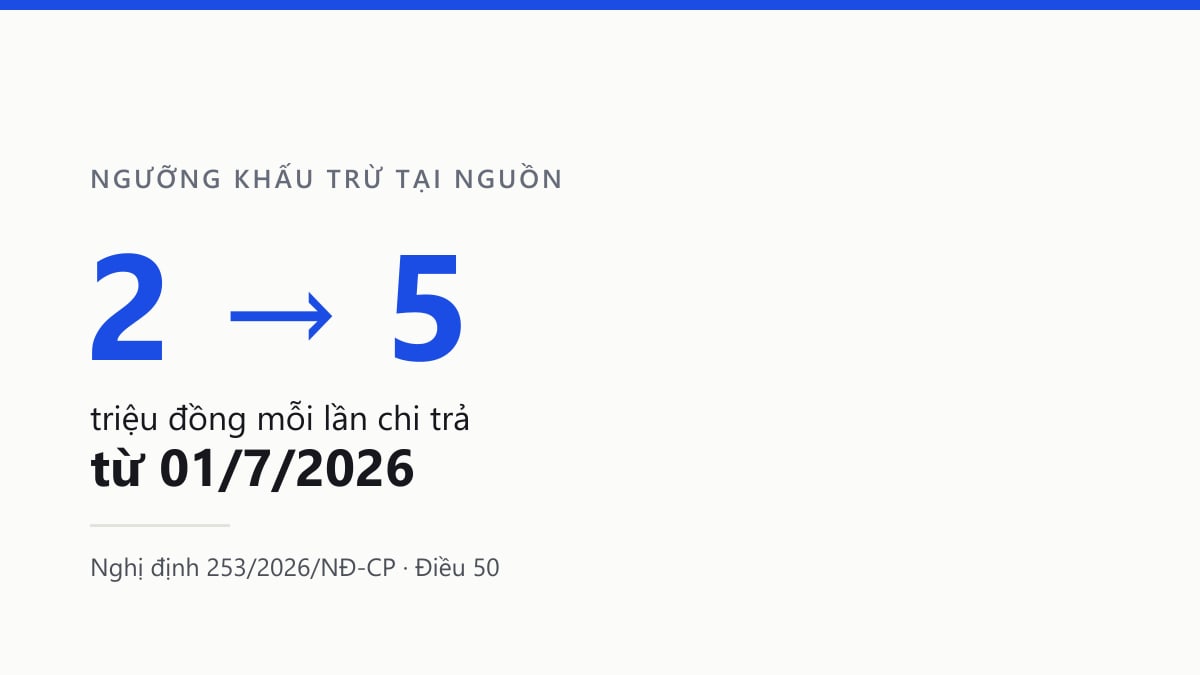
2. Ngưỡng khấu trừ 10% lên 5 triệu đồng mỗi lần. Mức 10% không đổi, ngưỡng thì đổi. Nguyên văn khoản 2 Điều 50:
Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng […] mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Con số cũ là 2 triệu, nằm ở Thông tư 111/2013 đã hết hiệu lực.
3. Ngưỡng doanh thu kinh doanh nay là 1 tỷ, không phải 100 hay 200 triệu. Đường đi thật, vì nó đổi ba lần trong tám tháng:
| Văn bản | Ngưỡng | Áp dụng từ |
|---|---|---|
| Quy định cũ | 100 triệu đồng/năm | đến hết 2025 |
| Luật Thuế GTGT số 48/2024/QH15 | 200 triệu — chưa từng được áp dụng ngày nào | dự kiến 01/01/2026 |
| Luật số 149/2025/QH15 và Luật Thuế TNCN số 109/2025/QH15 | 500 triệu đồng/năm | 01/01/2026 |
| Nghị định 141/2026/NĐ-CP (29/4/2026) sửa Nghị định 68/2026/NĐ-CP | 1 tỷ đồng/năm | 01/01/2026 |
Mốc 200 triệu bị thay trước khi kịp có hiệu lực: Luật 149/2025/QH15 thông qua ngày 11/12/2025, hiệu lực 01/01/2026, đặt ngưỡng ở 500 triệu; rồi Nghị định 141/2026/NĐ-CP đổi cụm “500 triệu đồng” thành “1 tỷ đồng” ở hàng loạt điều của Nghị định 68/2026/NĐ-CP.
4. Giảm trừ gia cảnh lên 15,5 triệu đồng/tháng. Theo Nghị quyết 110/2025/UBTVQH15, từ kỳ tính thuế 2026: 15,5 triệu đồng/tháng cho bản thân người nộp thuế (186 triệu/năm) và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc (74,4 triệu/năm). Nghị quyết 954/2020/UBTVQH14 với mức 11 triệu và 4,4 triệu đã hết hiệu lực.
Nếu bạn đăng ký kinh doanh thì nghĩa vụ trông thế nào
Cục Thuế nêu rõ trong cùng câu trả lời, theo bậc doanh thu năm:
- Đến 1 tỷ đồng: gửi thông báo doanh thu thực tế cho cơ quan thuế, hạn 31/01 năm sau.
- Trên 1 tỷ đồng: khai thuế GTGT theo quý (doanh thu đến 50 tỷ) hoặc theo tháng (trên 50 tỷ); khai thuế thu nhập cá nhân theo bậc doanh thu và phương pháp đã chọn.
- Trên 3 tỷ đồng: bắt buộc quyết toán năm, gộp toàn bộ thu nhập kinh doanh.
Đây là nghĩa vụ kê khai, không phải phần thưởng. Đăng ký kinh doanh để lấy ngưỡng 1 tỷ là một quyết định có chi phí hành chính đi kèm.
Phụ lục của Nghị định 253/2026/NĐ-CP xếp “Dịch vụ môi giới, đấu giá và hoa hồng đại lý” vào nhóm “Dịch vụ, xây dựng không bao thầu nguyên vật liệu”, và cột thuế suất của nhóm này đọc được là 2% trên doanh thu. Tôi chỉ khẳng định đúng nhóm đó: phụ lục là bảng nhiều dòng nhiều cột trên bản scan, và các dòng con bên dưới có tỷ lệ riêng mà tôi không căn cột lại được một cách chắc chắn. Cần con số cho trường hợp cụ thể của bạn thì mở phụ lục trong bản PDF gốc, đừng lấy theo bài này.
Lấy lại phần bị trừ thừa
10% là tạm khấu trừ, không phải số thuế cuối cùng. Số cuối cùng tính trên thu nhập cả năm sau khi trừ giảm trừ gia cảnh.
Làm phép trừ trước khi bực mình: nếu cả năm bạn chỉ có 60 triệu hoa hồng và không có nguồn thu nào khác, thu nhập tính thuế của bạn là âm so với mức giảm trừ 186 triệu. Bạn không nợ đồng thuế nào, và phần đã bị khấu trừ là tiền của bạn đang nằm ở kho bạc. Muốn lấy về thì phải quyết toán thuế và đề nghị hoàn — nó không tự chảy ngược.
Điều kiện tối thiểu để làm được việc đó: có mã số thuế cá nhân, và giữ lại chứng từ khấu trừ thuế mà bên chi trả có nghĩa vụ cấp.
Cách để không bị trừ ngay từ đầu, và vì sao đa số không dùng được
Cơ chế này nằm ngay trong khoản 2 Điều 50, tiếp liền đoạn vừa trích. Nguyên văn điều kiện:
Trường hợp cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết […] gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Nghị định gọi biểu mẫu đó là “mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế” — không đánh số. Mẫu đang dùng là 08/CK-TNCN theo Thông tư 80/2021/TT-BTC; tôi kiểm lại và nó chưa bị thay trong năm 2026.
Đính chính 19/08/2026 — câu ngay trên đây SAI, và nó sai theo kiểu tệ nhất. Nó không phải chỗ tôi bỏ trống vì chưa tra được. Nó là câu tôi tự khẳng định là đã kiểm. Và nó vẫn sai.
Thông tư 80/2021/TT-BTC đã bị bãi bỏ, hiệu lực từ 01/7/2026, bởi Thông tư 89/2026/TT-BTC ngày 30/6/2026. Tôi render bản PDF đã ký trên cổng Chính phủ và đọc bằng mắt — file là bản scan 839 trang, không có lớp chữ, nên đây là cách duy nhất. Trang 197, Điều 99 khoản 1: “Thông tư này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.” Trang 198, Điều 99 khoản 3 điểm h, trong danh sách “Thông tư này bãi bỏ”:
h) Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP…
Cùng khoản đó còn bãi bỏ điểm i) Thông tư 94/2025 và điểm k) Thông tư 21/2026 — hai văn bản từng sửa đổi chính Thông tư 80/2021. Cả chuỗi cùng chết một ngày.
Điều tôi KHÔNG biết, và sẽ không đoán: mẫu thay thế của 08/CK-TNCN là mẫu nào. Phụ lục của Thông tư 89/2026 nằm trong đúng bản scan 839 trang ấy, và tôi không có công cụ nhận dạng chữ để tìm hết. Trong Phụ lục I (Danh mục hồ sơ khai thuế) tôi không thấy 08/CK-TNCN — nhưng bản cam kết không phải hồ sơ khai thuế, nên nhiều khả năng nó nằm ở phụ lục khác mà tôi chưa đọc tới. Nếu bạn cần nộp bản cam kết, hãy hỏi thẳng cơ quan thuế hoặc bộ phận kế toán nơi trả thu nhập cho bạn về số hiệu mẫu hiện hành. Đừng lấy con số 08/CK-TNCN trong bài này mà dùng.
Có một điều an ủi, và nó cũng đọc được từ bản gốc — Điều 100 khoản 1, quy định chuyển tiếp: “Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực.” Nên hồ sơ cho kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu cũ là đúng.
Vì sao tôi để nguyên câu sai ở trên thay vì xoá đi. Vì bài này đã từng phải viết lại một lần do đứng trên Thông tư 111/2013 đã chết. Sau lần đó tôi thêm câu “tôi kiểm lại và nó chưa bị thay” — và chính câu tự trấn an ấy lại là chỗ sai tiếp theo. Xoá nó đi thì mất mất bài học: một câu khẳng định đã tự kiểm nguy hiểm hơn một chỗ trống thừa nhận chưa biết.
Chỗ phần lớn người làm affiliate trượt là bốn chữ “chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên”. Đang đi làm công ăn lương với hợp đồng từ 3 tháng trở lên thì phần lương đó bị khấu trừ theo biểu lũy tiến từng phần (khoản 1 Điều 50), không phải theo tỷ lệ — nên bạn không còn “chỉ có” loại thu nhập kia nữa, và không cam kết được.
Nghị định cũng nói thẳng ai chịu trách nhiệm: “Cá nhân làm cam kết phải chịu trách nhiệm về bản cam kết của mình, trường hợp phát hiện có sự gian lận sẽ bị xử lý theo quy định của pháp luật”. Không phải bên chi trả.
Những gì tôi vẫn không kiểm chứng được
Từng sàn đang áp ngưỡng nào trên thực tế. Quy định thì rõ: 10% từ mức chi trả 5 triệu đồng/lần, nguyên văn ở khoản 2 Điều 50 trích bên trên. Nhưng câu trả lời của Cục Thuế chỉ nói sàn “khấu trừ, nộp thay theo quy định” mà không nêu con số, và tôi không kiểm chứng được từng sàn đã cập nhật ngưỡng mới hay còn chạy mức 2 triệu cũ. Cách tự kiểm: lấy số hoa hồng công bố trừ số thực nhận trong cùng kỳ, rồi xem mốc nào kích hoạt khấu trừ.
Tỷ lệ trong phụ lục cho người có đăng ký kinh doanh. Tôi đọc được nhóm ngành, và đọc được mức 2% cho nhóm dịch vụ, nhưng bảng phụ lục trên bản scan có nhiều dòng con mà OCR không giữ được cột. Không căn được cột thì tôi không khẳng định con số.
Trường hợp của riêng bạn. Bài này đọc văn bản, không phải tư vấn thuế. Số người phụ thuộc, các nguồn thu nhập khác, việc có đăng ký kinh doanh hay không đều làm đổi kết quả.
Ba việc làm được ngay hôm nay
- Đăng ký mã số thuế cá nhân nếu chưa có. Thiếu nó thì vừa không cam kết được, vừa không quyết toán được.
- Lưu chứng từ khấu trừ thuế của từng lần nhận tiền, ngay khi nhận.
- Cộng thử thu nhập cả năm rồi so với 186 triệu, cộng thêm 74,4 triệu cho mỗi người phụ thuộc. Dưới ngưỡng thì phần bị khấu trừ là tiền chờ bạn đi lấy.
Bài học tôi rút ra, vì nó đáng hơn phần thuế
Bài này sai hai lần theo hai kiểu ngược nhau, và cả hai đều đáng ghi lại.
Lần một: đúng kết luận, sai căn cứ. Tôi dẫn Thông tư 111/2013 trong khi nó đã bị thay thế sáu tuần trước ngày đăng. Bản cũ thậm chí có mục “những gì tôi không kiểm chứng được”, nêu đúng nghi ngờ rằng thông tư hướng dẫn luật mới có thể sửa hai con số — rồi dừng ở chỗ nghi ngờ thay vì đi tra. Ghi ra chỗ mình không chắc không thay được việc đi kiểm.
Lần hai: sửa quá tay. Khi đi sửa, tôi đọc một bản tóm tắt của trang luật tư nhân nói rằng Điều 8 không còn nhắc hoa hồng đại lý, môi giới, và tôi kết luận luận điểm cũ đã bị lật.
Sau khi OCR nghị định, tôi thấy bản tóm tắt đó đúng ở dữ kiện nhưng sai ở suy luận — và đây là chỗ đáng học nhất. Thông tư 111/2013 cũ liệt kê tên: “tiền hoa hồng đại lý bán hàng hoá, tiền hoa hồng môi giới”. Nghị định 253/2026 bỏ danh sách đó đi và thay bằng một quy tắc chung, lấy mốc là việc có đăng ký hay không: “tiền thù lao nhận được từ cung cấp dịch vụ của cá nhân không đăng ký kinh doanh…”.
Nên đúng là Điều 8 không còn chữ “hoa hồng”. Nhưng hoa hồng vẫn nằm trong đó, dưới tên gọi rộng hơn. Người tóm tắt tìm từ khoá và không thấy, rồi kết luận là không có. Tôi tin theo.
Một nguồn thứ cấp không nhắc tới điều khoản nào đó không có nghĩa là điều khoản đó không tồn tại — và khi văn bản mới đổi từ liệt kê sang quy tắc chung, tìm theo từ khoá là cách chắc chắn nhất để hiểu ngược.
Cách duy nhất thoát khỏi cả hai lỗi là như nhau: đi tới nguồn của cơ quan ban hành, đừng dừng ở người tóm tắt lại. Với thuế, nguồn đó là Cổng Thông tin điện tử Chính phủ và cổng văn bản của Chính phủ, cả hai đều mở và không mất phí.
Nguồn
Xếp theo thứ tự đáng tin, cơ quan nhà nước trước:
- Cục Thuế trả lời: làm tiếp thị liên kết hưởng hoa hồng trên sàn TMĐT khai thuế thế nào (đăng 23/07/2026 — nguồn chính của bài này: hai ngả theo việc có đăng ký kinh doanh hay không, dẫn Điều 7 khoản 6 và Điều 8 khoản 2 điểm c Nghị định 253/2026/NĐ-CP, kèm nghĩa vụ kê khai theo bậc doanh thu)
- Nghị định số 253/2026/NĐ-CP — trang văn bản trên Cổng Chính phủ và bản PDF toàn văn (ban hành 30/6/2026, hiệu lực 01/7/2026; Điều 7, Điều 8 khoản 2 điểm c, Điều 50 khoản 2 và Phụ lục tỷ lệ % trên doanh thu — đây là bản tôi OCR để trích dẫn. Nghị định ghi rõ “các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026”)
- Thông tư số 87/2026/TT-BTC — trang văn bản trên Cổng Chính phủ và bản PDF đã ký (ký 30/6/2026, hiệu lực 01/7/2026, người ký Thứ trưởng Cao Anh Tuấn. Bản scan 6 trang, tôi đọc bằng ảnh phóng to chứ không tin chuỗi OCR. Điều 6 khoản 2 là câu thay thế Thông tư 111/2013; Điều 1 cho thấy phạm vi của nó chỉ gồm ba việc, không có khoản nào về hoa hồng. Căn cứ ghi ở đầu văn bản: Luật Thuế thu nhập cá nhân số 109/2025/QH15 được sửa đổi, bổ sung bởi Luật số 09/2026/QH16)
- Nghị định số 141/2026/NĐ-CP — trang văn bản trên Cổng Chính phủ và bản PDF đã ký (ngày 29/4/2026, hiệu lực 01/01/2026 theo Điều 3. Điều 1 khoản 1 ghi nguyên văn: sửa cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định 68/2026/NĐ-CP — đây là bản tôi đọc)
- Bài giới thiệu Nghị định 141/2026/NĐ-CP trên Cổng Chính phủ
- Nghị định số 68/2026/NĐ-CP về chính sách thuế với hộ kinh doanh, cá nhân kinh doanh
- Luật số 149/2025/QH15 sửa đổi Luật Thuế giá trị gia tăng (thông qua 11/12/2025, hiệu lực 01/01/2026)
- Giới thiệu Luật Thuế thu nhập cá nhân số 109/2025/QH15 (thông qua 10/12/2025, hiệu lực 01/7/2026; riêng quy định về thu nhập từ kinh doanh và tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế 2026)
- Thu nhập từ tiếp thị liên kết có phải tự khai nộp thuế? (Báo Chính phủ, 14/05/2026 — nêu ngưỡng khấu trừ 2 triệu đồng/lần, tức mức trước ngày 01/7/2026; để đây làm mốc so sánh, đừng dùng làm mức hiện hành)
- KPMG — Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC (xác nhận ngưỡng khấu trừ 5 triệu đồng/lần. Đây là nguồn thứ cấp — bản đầu của bài dựa vào nó để nói Thông tư 87/2026 thay Thông tư 111/2013; nay đã thay bằng chính bản thông tư đã ký ở trên)
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh
- Thông tư 89/2026/TT-BTC ngày 30/6/2026, bản đã ký — Điều 99 (hiệu lực và bãi bỏ, gồm Thông tư 80/2021) và Điều 100 (chuyển tiếp). Bản scan 839 trang, không có lớp chữ; đã render trang 197–199 và đọc bằng mắt
- Mẫu 08/CK-TNCN theo Thông tư 80/2021/TT-BTC — Thông tư 80/2021 đã hết hiệu lực từ 01/7/2026; giữ liên kết này để đối chiếu lịch sử, không dùng làm căn cứ hiện hành
Căn cứ pháp lý tra lại ngày 17/08/2026, ưu tiên nguồn của cơ quan nhà nước.
Về cách tôi đọc được nghị định. Bản đăng trên cổng Chính phủ là PDF scan có chữ
ký số, 61 trang, toàn bộ lớp chữ chỉ có 148 ký tự — đúng bằng dòng chữ ký của Văn
phòng Chính phủ. pdftotext không rút được gì từ thân văn bản. Tôi tách từng trang
thành ảnh xám 300 DPI rồi chạy OCR bằng Tesseract 5.4 với bộ tiếng Việt tessdata_best,
ra khoảng 141.000 ký tự, và tra điều khoản trên bản đó. Mọi đoạn trích trong bài là
chữ trong nghị định.
Hai lưu ý về giới hạn của cách này: OCR có thể sai dấu và sai chính tả lặt vặt (tôi đã sửa lại theo ngữ cảnh khi trích), và bảng biểu trong phụ lục không giữ được cột — đó là lý do tôi chỉ khẳng định nhóm ngành chứ không khẳng định mọi tỷ lệ trong phụ lục. Cần con số chính xác thì mở bản PDF gốc.
Chính sách thuế đang sửa liên tục — riêng ngưỡng doanh thu đổi ba lần trong tám tháng — nên hãy kiểm lại ngày hiệu lực trước khi áp cho một khoản tiền thật. Đây không phải tư vấn thuế.